La contabilidad para clínica dental aporta valor a la gestión cuando el cierre del mes llega a tiempo, con contexto, y ayuda a responder una decisión concreta: contratar, invertir, cuidar la caja o distribuir utilidades. Para eso, la operación, las finanzas internas, el contador y la dirección necesitan saber qué registra, qué controla, qué interpreta y qué decide cada uno.
Muchas clínicas envían comprobantes al contador, reciben liquidaciones e informes y aun así no logran responder con seguridad cuánto generó el negocio, por qué varió la caja o si hay margen para contratar, invertir y retirar utilidades.
No es necesariamente una falla del contador. Tampoco se resuelve solo comprando un sistema. El problema suele estar en el paso entre lo que ocurre en la operación y lo que llega a la contabilidad. Agenda, presupuesto, producción, cobro, pago, comisión y morosidad responden a eventos diferentes. Cuando se pierde el contexto, el cierre puede ser técnicamente correcto y aun así llegar tarde o explicar poco para la decisión de gestión.
Por eso, la contabilidad genera más valor cuando existe una buena coordinación entre la clínica, el responsable de finanzas, el contador y la dirección.
Este contenido es de gestión y no reemplaza el asesoramiento contable, tributario, jurídico o laboral aplicado a la realidad de su clínica.
¿Por qué la clínica y el contador ven números distintos?
Porque miran el mismo negocio a través de eventos diferentes. La atención realizada no es lo mismo que el cobro. El presupuesto aprobado no es ingreso disponible. El dinero que entró puede corresponder a una etapa anterior. Un gasto pagado hoy puede pertenecer a otro período. La comisión calculada puede depender de reglas internas y del momento del cobro.
Cuando estos eventos se mezclan, el gerente mira números que son correctos uno por uno y saca una conclusión equivocada sobre el conjunto.
| Número | Qué muestra | Qué pregunta responde |
|---|---|---|
| Producción | Lo que se atendió en el período | ¿Cuánto trabajó la clínica? |
| Cobros | El dinero que entró, a veces de etapas anteriores | ¿Cuánto pagaron realmente los pacientes? |
| Caja | Lo que queda después de ingresos y egresos | ¿Cuánto hay disponible para decidir? |
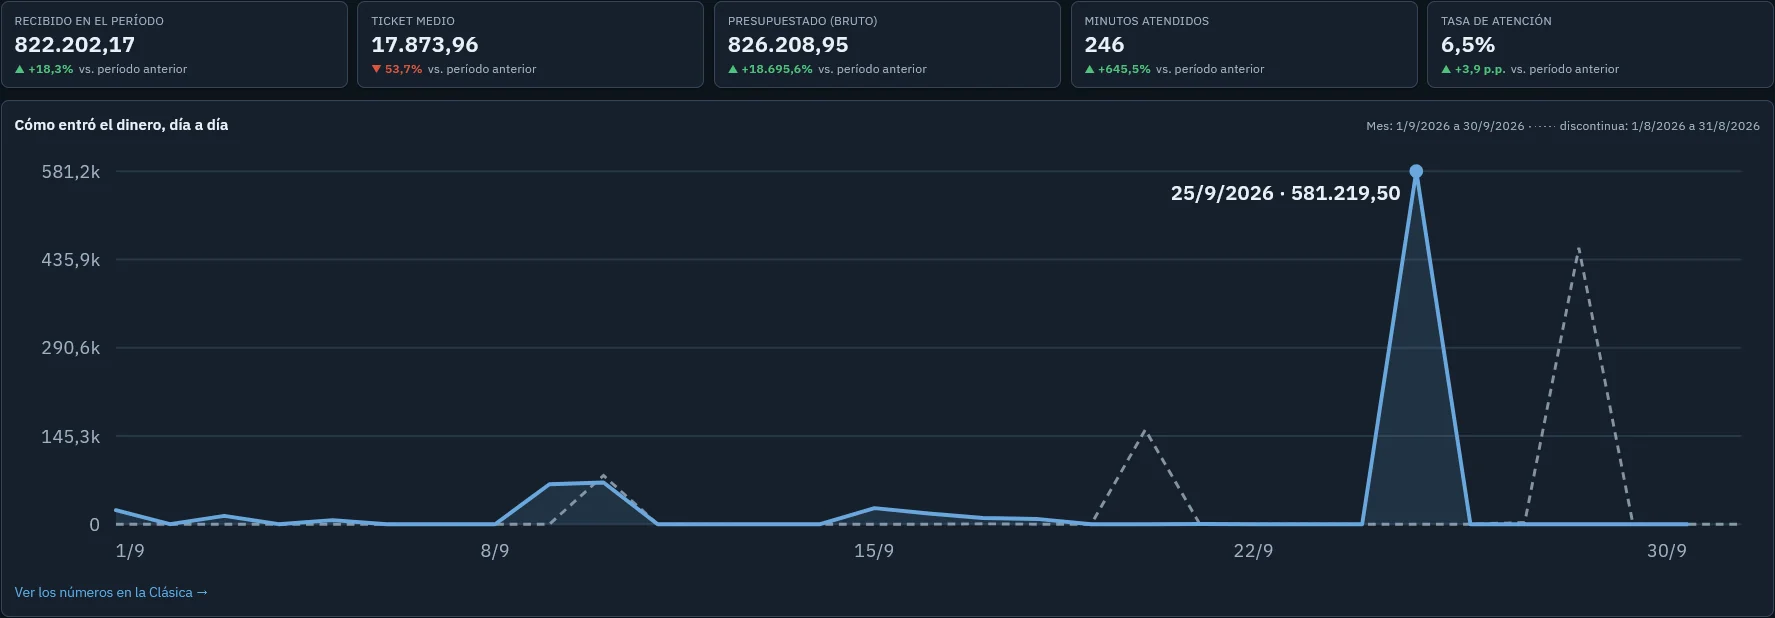
El momento también importa. Un dato impecable que llega después de la contratación o de la inversión perdió buena parte de su valor para la gestión. Esto no significa apurar el cierre sin control. Significa diseñar la rutina para que las diferencias aparezcan antes, cada comprobante tenga un responsable y las decisiones sepan qué tan actualizados están los datos.
¿Cómo preparar el cierre del mes antes del último día?
Si todo el control queda para el final, la clínica convierte el cierre en una investigación histórica. El equipo busca comprobantes, reconstruye negociaciones, pregunta a qué corresponde un cobro e intenta descubrir por qué un pago se clasificó de cierta manera.
Un mejor cierre de gestión se prepara durante el mes, en cuatro momentos.
1. En el origen del evento
El presupuesto tiene que mantener su estado y su contexto. El cobro tiene que quedar vinculado al paciente y al tratamiento correctos. El pago tiene que tener identificación y comprobante. La comisión tiene que seguir la regla definida. La morosidad tiene que reflejar la situación real de la cartera.
Ahí empieza el registro financiero correcto de la clínica dental. Y en Paraguay tiene otra consecuencia: la DNIT estableció el registro de comprobantes en el sistema Marangatu para los contribuyentes del IVA, del IRE SIMPLE y del IRP por rentas de servicios personales (Resolución General N° 90/21). Si las facturas de compras y ventas no llegan ordenadas al contador, ese registro también se complica.
2. En el control operativo
El responsable de finanzas revisa pendencias, duplicados, diferencias y registros incompletos mientras todavía es posible recuperar el contexto con rapidez.
3. En el paso a la contabilidad
La clínica entrega comprobantes, clasificaciones y explicaciones en un formato acordado. El contador devuelve sus dudas de forma rastreable e informa qué datos todavía dependen de validación.
4. En la lectura de la dirección
El gerente conecta el cierre con la decisión que tiene que tomar. El objetivo no es interpretar solo temas técnicos, sino entender el desempeño de la empresa con el apoyo de los profesionales responsables.
¿Quién hace qué entre la clínica, finanzas y el contador?
Son cuatro responsabilidades que no deberían confundirse.
La operación registra lo que ocurrió
Recepción, área comercial, equipo clínico y finanzas generan parte de los datos que después sostienen la gestión. Cada función debe registrar lo que está dentro de su responsabilidad, respetando accesos, competencias profesionales y confidencialidad.
El contador no puede reconstruir solo un presupuesto que quedó sin estado, un cobro sin identificación o un gasto sin comprobante. La Ley N° 1034/83 del Comerciante lo deja claro para quienes están alcanzados por ella: el artículo 77 establece que el contador no es responsable de la veracidad de las operaciones, documentos y constancias en los que no participó, y el artículo 85 pide conservar los comprobantes en forma ordenada durante cinco años, de modo que sea posible su verificación. Consulte con su contador si su clínica está alcanzada por esta ley.
Finanzas internas controla y ordena
Las finanzas de la clínica siguen cuentas, cobros, pagos, comisiones, morosidad y diferencias. No reemplazan al contador, pero mejoran la calidad de la información enviada y acortan la distancia entre la operación y la contabilidad. Es el día a día de la gestión financiera de la clínica dental. En el caso de los odontólogos que trabajan por porcentaje, un cierre de comisiones con reglas claras evita muchas discusiones a fin de mes.
La contabilidad aplica el tratamiento técnico y orienta
La clasificación contable, las obligaciones tributarias, los estados financieros, los criterios impositivos y las demás responsabilidades técnicas corresponden a los profesionales habilitados y a lo que se contrató. La clínica tiene que llevar hechos completos y hacer preguntas claras.
La dirección decide con las salvedades necesarias
El dueño o la dirección usa la información para contratar, invertir, ajustar gastos, revisar precios, proteger el capital de trabajo y planificar el crecimiento. La decisión tiene que considerar qué está cerrado, qué es estimación y qué todavía depende de validación.
¿Qué enviar al contador de la clínica dental en el cierre del mes?
No existe un paquete único que sirva para todas las clínicas. El modelo se define con el contador y con los responsables internos. Como referencia de gestión, el envío puede organizar cinco grupos de información:
- Movimientos del período: ingresos, egresos, cobros, pagos, comisiones y otros eventos relevantes, con los comprobantes e identificaciones necesarios.
- Pendencias conocidas: montos sin conciliar, comprobantes faltantes, cobros no identificados, clasificaciones en duda y registros que esperan corrección.
- Cambios que alteran la comparación: una nueva contratación, más horas de atención, una campaña, una compra importante, un cambio en las condiciones de pago, el inicio de una especialidad u otro evento que haga que el mes sea distinto del historial y del presupuesto anual de la clínica.
- Preguntas de la gerencia: ¿qué necesita decidir la clínica con este cierre? ¿Contratar, cuidar la caja, revisar un gasto, evaluar una línea de atención o ajustar una política? Sin pregunta, la reunión suele terminar en una presentación.
- Grado de confianza: ¿qué números están conciliados, cuáles son provisorios y cuáles dependen de validación? Esa distinción evita una falsa precisión.
¿Qué preguntas llevar a la reunión con el contador?
¿El resultado cambió por volumen, precio, mezcla, costo o momento de registro?
Esta pregunta evita que toda variación se explique con "la clínica trabajó más" o "gastó de más".
¿Se entiende la diferencia entre producción, cobros y caja?
Los tres números responden a preguntas distintas. La dirección necesita saber cuál está usando antes de decidir.
¿Qué pendencias pueden cambiar la lectura?
Un cierre con registros incompletos tiene que declarar esa limitación. El gerente puede decidir esperar, trabajar con un rango o adoptar una medida de protección.
¿Qué hecho operativo explica la mayor variación?
Agenda, asistencia a los turnos, presupuestos, inicio de tratamientos, morosidad, contrataciones y gastos extraordinarios pueden dar contexto. La clínica debe llevar evidencias, no historias convenientes.
¿Qué decisión hay que tomar y qué especialista tiene que participar?
No todas las respuestas le corresponden al contador. Los temas jurídicos, laborales, regulatorios, societarios o clínicos requieren a los responsables adecuados.
¿La integración financiera es solo automatización?
No. Integrar las finanzas con los procesos de la clínica significa aceptar que el dato financiero nace en la operación: en el turno, en el presupuesto, en la atención, en el cobro y en el pago, y no solo en el extracto bancario de fin de mes.
La automatización puede reducir la digitación y acelerar el envío, pero no corrige una política ambigua, un presupuesto sin estado, un retiro de dinero sin regla o una clasificación hecha sin contexto.
La madurez aparece cuando la clínica puede explicar de dónde vino el número, quién lo controló, qué tratamiento técnico recibió y qué decisión sostiene.
¿Cómo medir la calidad del cierre de la clínica?
Además de los resultados financieros, la clínica puede observar la calidad de su propia rutina:
- días entre el fin del período y la disponibilidad de la lectura de gestión;
- cantidad de ajustes causados por registros operativos incompletos;
- pendencias que se repiten mes a mes;
- diferencias sin explicación entre producción, cobros y caja;
- decisiones postergadas porque la información llegó tarde o sin confianza.
Son medidas que la propia clínica puede seguir, no un informe listo del sistema. Conviene definir con el contador los conceptos, los responsables y el origen de cada número.
¿Por dónde empezar a mejorar el cierre?
No intente rediseñar todo el cierre de una vez. Elija una diferencia que se repite, por ejemplo, un cobro sin identificación, un gasto sin comprobante, una comisión cuestionada o una diferencia entre producción y caja.
Reconstruya el origen, el control, el paso a la contabilidad y la decisión que quedó perjudicada. Defina un responsable y un plazo para corregir el punto donde se pierde la información. Al mes siguiente, verifique si la diferencia desapareció o solo cambió de lugar.
La coordinación entre la clínica y la contabilidad empieza cuando el cierre deja de ser un envío de archivos y pasa a ser una conversación ordenada sobre hechos, criterios y decisiones.
¿Cómo apoya Pro365 GO la conversación con el contador?
En Pro365 GO, el nuevo ProDent, las finanzas de la clínica reúnen cobros, cuentas por pagar, control bancario, cierre de caja, morosidad y comisiones por profesional, con recordatorios de cobro automáticos. El presupuesto aprobado se convierte en cuotas sin volver a cargar nada, y usted ve por qué forma de pago entró el dinero.
El tablero de gestión apoya la lectura de la agenda, los presupuestos, la producción, los cobros y los pagos, y la Pro365 IA Consultora responde por WhatsApp preguntas sobre esos datos. La confiabilidad de los números depende de la rutina de registro, y el soporte y la consultoría de HartSystem pueden ayudar con la configuración, la capacitación y la aplicación práctica.
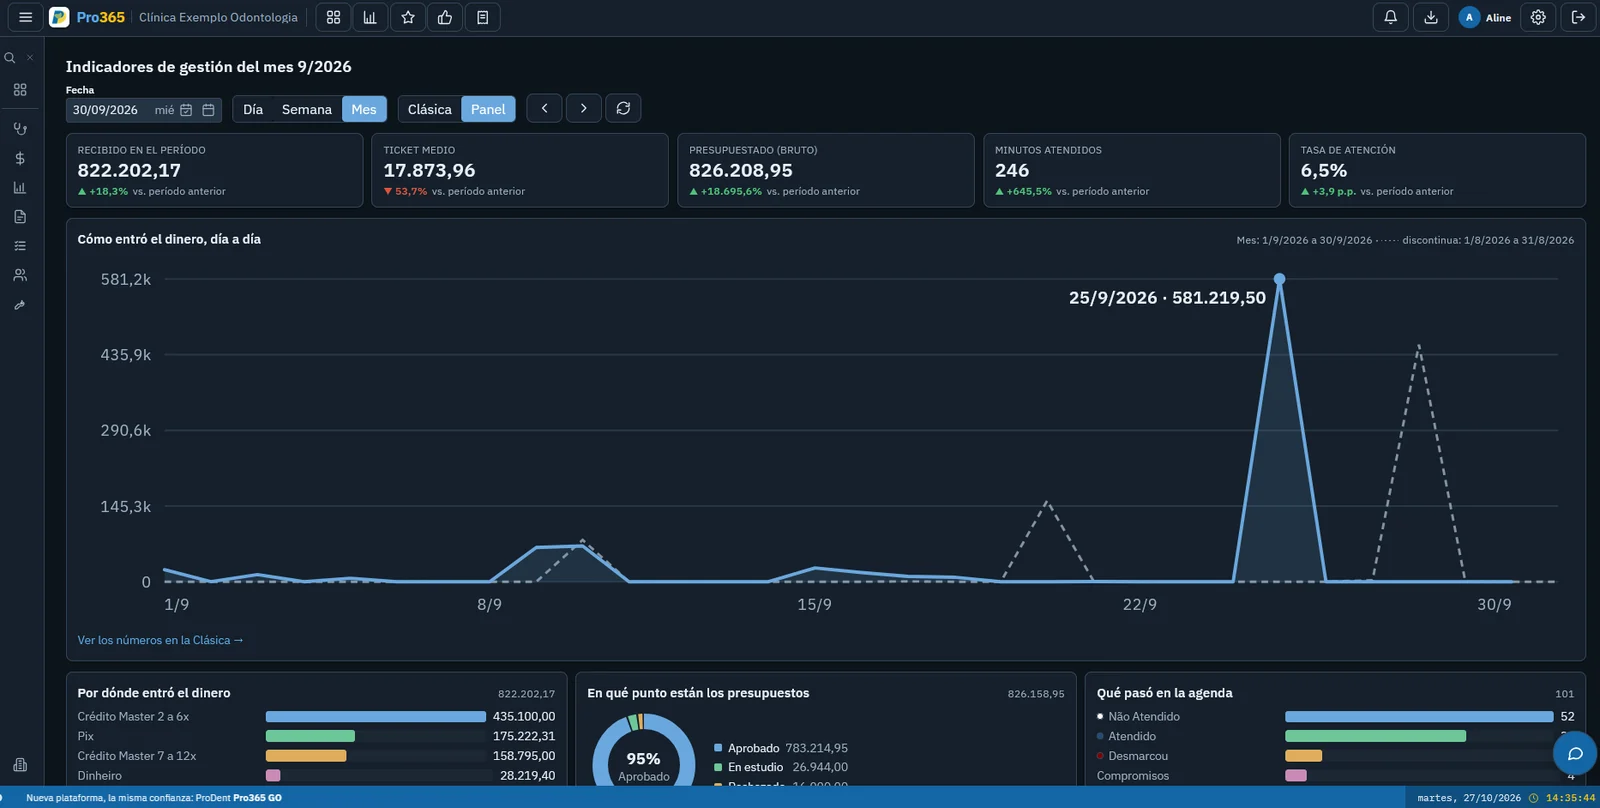
El sistema ordena la base operativa. El contador sigue siendo responsable del tratamiento técnico dentro de su alcance. La dirección sigue siendo responsable de formular preguntas, declarar incertidumbres y decidir con los especialistas adecuados. Agende una demostración para ver las finanzas y los indicadores con la rutina de su clínica.
Escrito por el equipo de HartSystem, que desarrolla ProDent, software odontológico, desde 1993 y acompaña a clínicas en Brasil, Portugal, Estados Unidos, Mozambique y Paraguay.