Contabilidade para clínica odontológica gera valor de gestão quando o fechamento chega a tempo, com contexto, e ajuda a responder uma decisão concreta: contratar, investir, preservar caixa ou distribuir resultado. Para isso, operação, financeiro interno, contador e liderança precisam saber o que cada um registra, confere, interpreta e decide.
Muitas clínicas enviam documentos para a contabilidade, recebem guias e demonstrativos e ainda não conseguem responder com segurança quanto o negócio gerou, por que o caixa variou ou se existe espaço para contratar, investir e distribuir resultados.
Não é necessariamente uma falha do contador. Também não se resolve apenas comprando um sistema. O problema costuma estar na passagem entre o que acontece na operação e o que chega à contabilidade. Agenda, orçamento, produção, recebimento, pagamento, comissão e inadimplência obedecem a eventos diferentes. Quando o contexto se perde, o fechamento pode estar tecnicamente correto e ainda chegar tarde ou pouco explicativo para a decisão gerencial.
Por isso, a contabilidade produz mais valor quando existe governança entre a clínica, o responsável pelo financeiro, a contabilidade e a liderança.
Este conteúdo é gerencial e não substitui orientação contábil, tributária, jurídica ou trabalhista aplicada à realidade da clínica.
Por que a clínica e a contabilidade enxergam números diferentes?
Porque olham para o mesmo negócio por eventos diferentes. O atendimento realizado não é sinônimo de recebimento. O orçamento aprovado não é receita disponível. O dinheiro que entrou pode se referir a uma etapa anterior. Uma despesa paga hoje pode pertencer a outro período de competência. A comissão calculada pode depender de regras internas e do momento de recebimento.
Quando esses eventos são misturados, o gestor olha para números corretos individualmente e constrói uma conclusão errada sobre o conjunto.
| Número | O que mostra | Pergunta que responde |
|---|---|---|
| Produção | O que foi atendido no período | A clínica trabalhou quanto? |
| Recebimento | O dinheiro que entrou, às vezes de etapas anteriores | Quanto o cliente efetivamente pagou? |
| Caixa | O que sobra depois de entradas e saídas | Quanto está disponível para decidir? |
As Normas Brasileiras de Contabilidade simplificadas para PMEs, reunidas pelo Conselho Federal de Contabilidade, incluem modelos de plano de contas e de demonstrações contábeis para microentidades e pequenas empresas. A NBC TG 1000, no item 2.12, trata da tempestividade: a informação precisa chegar dentro do tempo da decisão, e a administração precisa equilibrar o relatório em época oportuna com a necessidade de informação confiável.
A aplicação para a clínica é simples: um dado impecável que chega depois da contratação ou do investimento pode ter perdido parte do valor gerencial.
Isso não significa apressar o fechamento sem conferência. Significa desenhar a rotina para que divergências sejam identificadas antes, documentos tenham responsável e decisões conheçam o grau de atualização dos dados.
Como preparar o fechamento do mês antes do último dia?
Se toda conferência fica para o encerramento, a clínica transforma o fechamento em investigação histórica. A equipe procura comprovantes, reconstrói negociações, pergunta a que se refere um recebimento e tenta descobrir por que um pagamento foi classificado de determinada forma.
Um fechamento gerencial melhor é preparado durante o período, em quatro momentos.
1. Na origem do evento
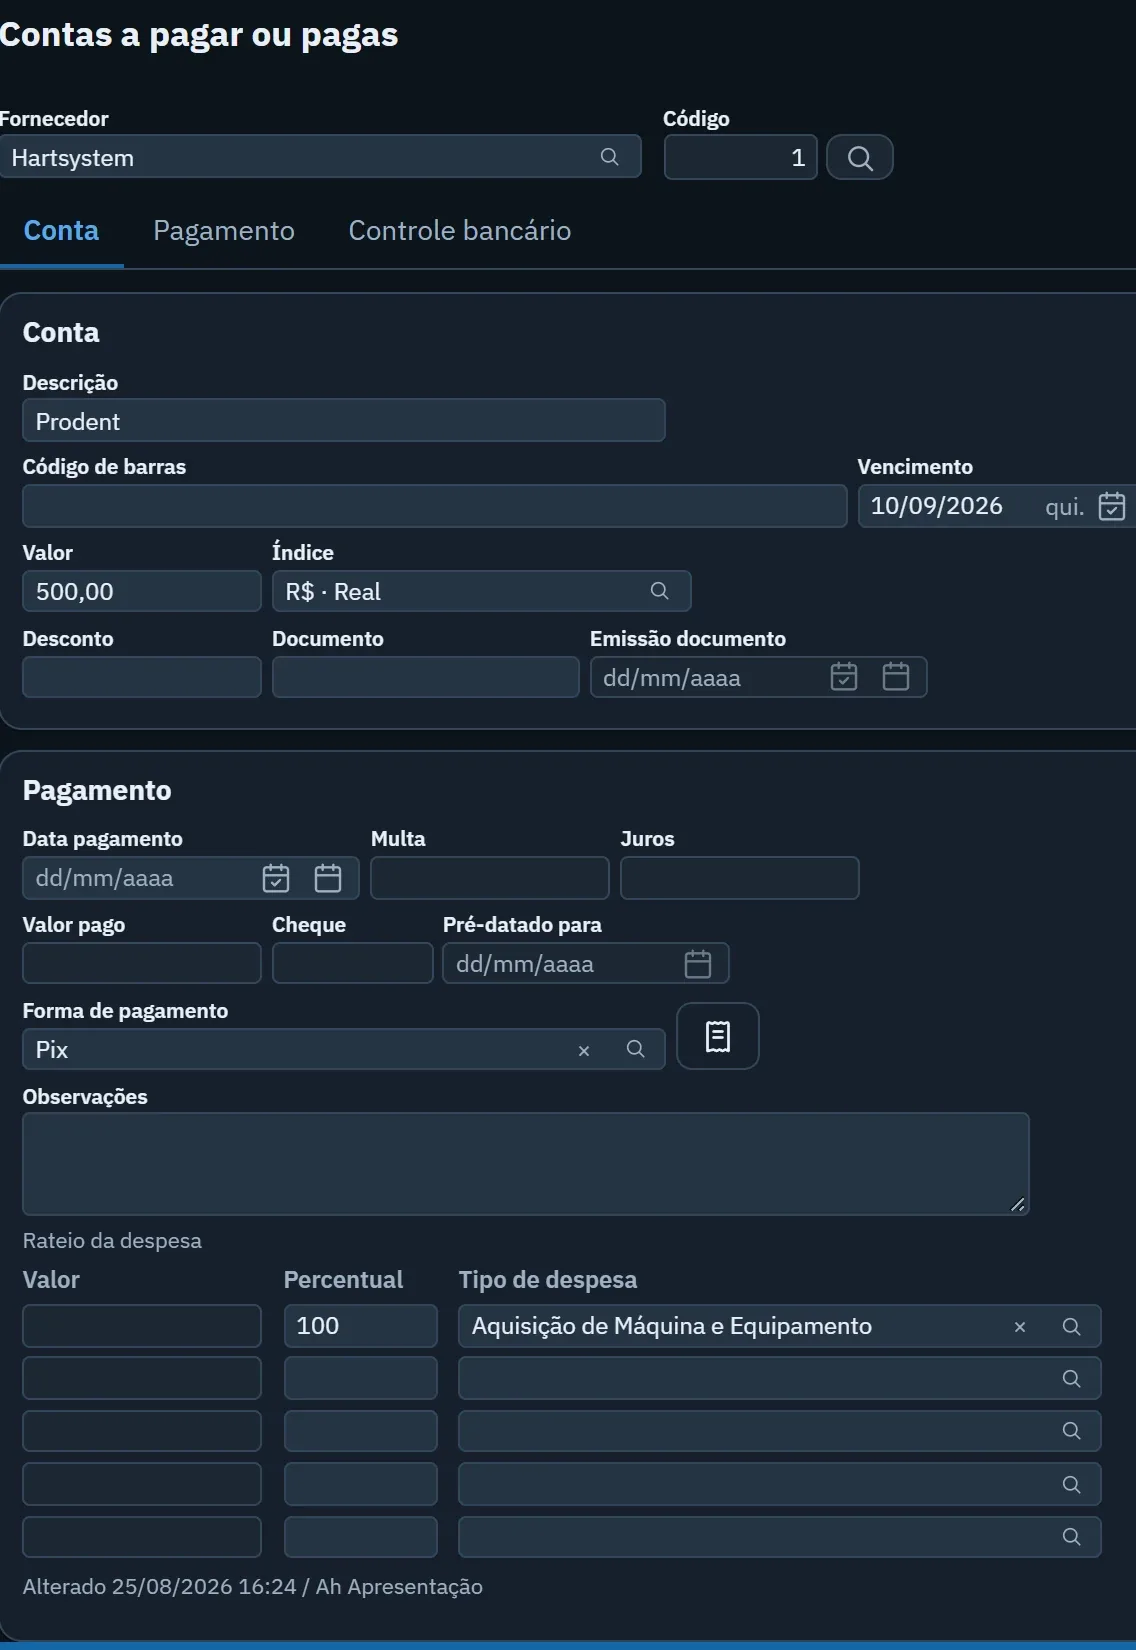
O orçamento precisa manter situação e contexto. O recebimento precisa ser vinculado corretamente. O pagamento precisa ter identificação e documentação. A comissão precisa seguir a regra definida. A inadimplência precisa refletir a condição real da carteira.
É aqui que o controle financeiro da clínica odontológica começa de verdade. Um recebimento sem identificação de quem pagou, por exemplo, também complica obrigações que dependem desse dado, como a DMED: pela orientação da Receita Federal, a Dmed informa os pagamentos recebidos pelas pessoas jurídicas prestadoras de serviços de saúde, e o envio depois do prazo gera multa.
2. Na conferência operacional
O responsável pelo financeiro verifica pendências, duplicidades, divergências e registros incompletos enquanto ainda é possível recuperar o contexto com rapidez.
3. Na passagem para a contabilidade
A clínica entrega documentos, classificações e explicações dentro de um padrão combinado. A contabilidade devolve dúvidas de forma rastreável e informa quais dados ainda dependem de validação.
4. Na leitura da liderança
O gestor conecta o fechamento à decisão que precisa tomar. O objetivo não é interpretar sozinho matéria técnica, mas compreender o desempenho empresarial com apoio dos profissionais responsáveis.
Quem faz o quê entre clínica, financeiro e contador?
São quatro responsabilidades que não deveriam ser confundidas.
Operação registra o acontecimento
Recepção, comercial, equipe clínica e financeiro geram parte dos dados que depois sustentam a gestão. Cada função deve registrar o que está dentro de sua responsabilidade, respeitando acessos, competências profissionais e sigilo.
A contabilidade não consegue reconstruir sozinha um orçamento que ficou sem situação, um recebimento sem identificação ou uma despesa sem documento adequado.
Financeiro interno confere e organiza
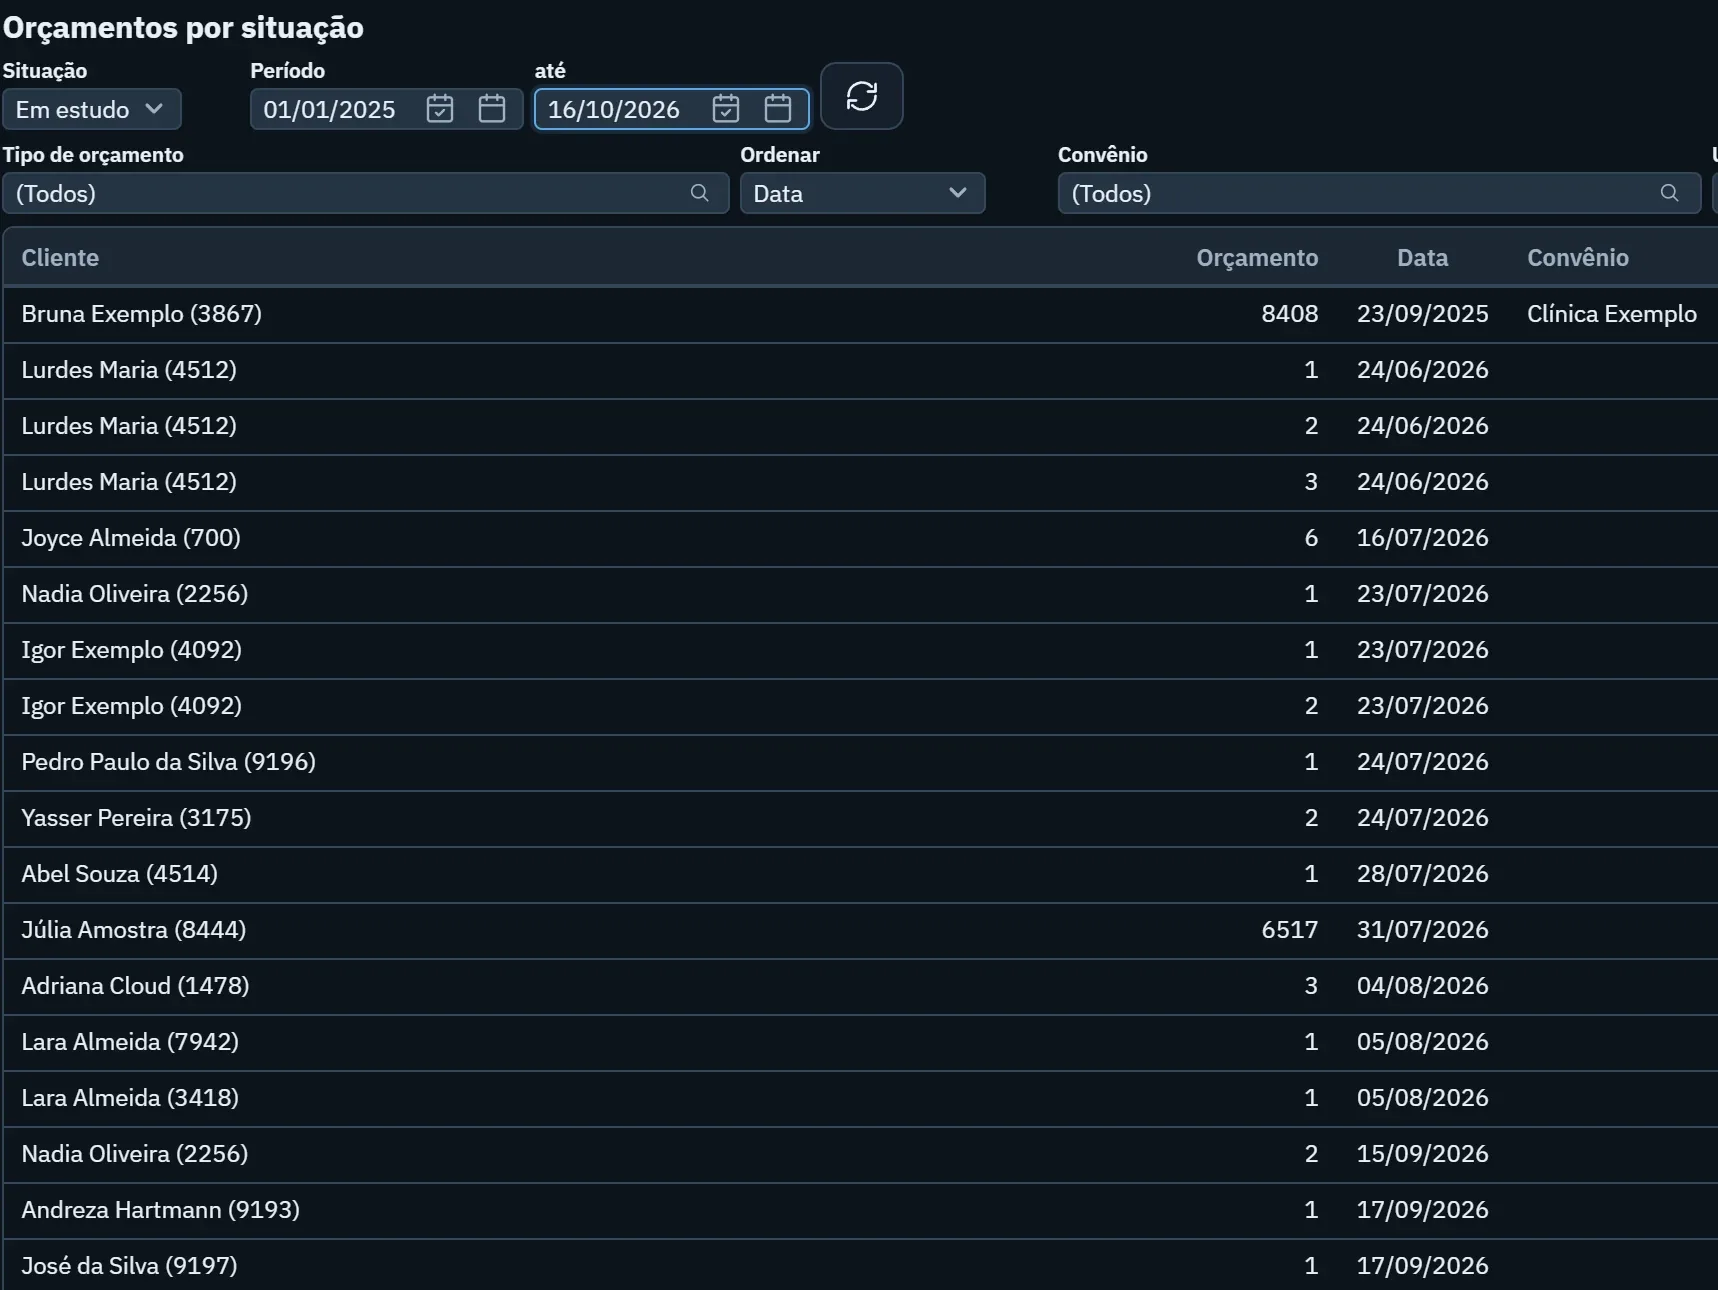
O financeiro da clínica acompanha contas, recebimentos, pagamentos, comissões, inadimplência e divergências. Ele não substitui o contador, mas melhora a qualidade da informação enviada e reduz a distância entre operação e contabilidade. É a rotina diária da gestão financeira da clínica odontológica.
Contabilidade aplica tratamento técnico e orienta
Classificação contábil, obrigações, demonstrações, critérios tributários e demais responsabilidades técnicas pertencem aos profissionais habilitados e aos contratos estabelecidos. A clínica precisa levar fatos completos e fazer perguntas claras.
Liderança decide com as ressalvas necessárias
O proprietário ou a direção usa as informações para contratar, investir, ajustar despesas, rever preços, proteger capital de giro e planejar crescimento. A decisão precisa considerar o que está fechado, o que é estimativa e o que ainda depende de validação.
O que a contabilidade da clínica odontológica precisa receber no fechamento?
Não existe um único pacote adequado para todas as clínicas. O modelo deve ser definido com a contabilidade e os responsáveis internos. Como referência gerencial, a passagem pode organizar cinco grupos de informação:
- Movimentos do período: entradas, saídas, recebimentos, pagamentos, comissões e demais eventos relevantes, com os documentos e identificações necessários.
- Pendências conhecidas: valores sem conciliação, documentos faltantes, recebimentos não identificados, classificações em dúvida e registros aguardando correção.
- Mudanças que alteram a comparação: nova contratação, ampliação de horário, campanha, compra relevante, mudança de condição comercial, início de especialidade ou outro evento que torne o mês diferente do histórico e do planejamento orçamentário da clínica.
- Perguntas da gestão: o que a clínica precisa decidir com o fechamento? Contratar, preservar caixa, rever uma despesa, avaliar uma linha de atendimento ou ajustar uma política? Sem pergunta, a conversa tende a terminar em apresentação.
- Grau de confiança: quais números estão conciliados, quais são provisórios e quais dependem de validação? Essa distinção evita falsa precisão.
Que perguntas levar à reunião com a contabilidade?
O resultado mudou por volume, preço, mix, custo ou momento de reconhecimento?
Essa pergunta impede que toda variação seja explicada por "a clínica trabalhou mais" ou "gastou demais".
A diferença entre produção, recebimento e caixa está compreendida?
Os três números respondem a perguntas diferentes. A liderança precisa saber qual deles está usando antes de tomar uma decisão.
Quais pendências podem alterar a leitura?
Um fechamento com registros incompletos precisa declarar a limitação. O gestor pode decidir esperar, trabalhar com faixa ou adotar uma medida de proteção.
Qual fato operacional explica a maior variação?
Agenda, comparecimento, orçamentos, início de tratamentos, inadimplência, contratação e despesas extraordinárias podem oferecer contexto. A clínica deve levar evidências, não histórias convenientes.
Qual decisão precisa ser tomada e qual especialista precisa participar?
Nem toda resposta cabe à contabilidade. Questões jurídicas, trabalhistas, regulatórias, societárias ou clínicas exigem os responsáveis adequados.
Integração financeira é só automação?
Não. Integrar a organização financeira aos processos da clínica ajuda a controlar custos, reduzir desperdícios, acertar preços e crescer com mais segurança. Na prática, isso significa planejar, registrar, acompanhar e analisar as movimentações, listar as etapas do trabalho e seus custos e criar uma rotina semanal de análise. Para a clínica, a principal interpretação é que o dado financeiro nasce em processos operacionais, não apenas no fechamento bancário.
Automação pode reduzir digitação e acelerar a passagem, mas não corrige uma política ambígua, um orçamento sem situação, uma retirada sem regra ou uma classificação feita sem contexto.
A maturidade aparece quando a clínica consegue explicar de onde veio o número, quem o conferiu, que tratamento técnico recebeu e qual decisão ele sustenta.
Como medir a qualidade do fechamento da clínica?
Além dos resultados financeiros, a clínica pode observar a qualidade da própria rotina:
- dias entre o encerramento do período e a disponibilidade da leitura gerencial;
- quantidade de ajustes provocados por registro operacional incompleto;
- pendências que se repetem em meses consecutivos;
- diferenças sem explicação entre produção, recebimento e caixa;
- decisões adiadas porque a informação chegou tarde ou sem confiança.
São medidas que a própria clínica pode acompanhar, e não um relatório pronto de sistema. Vale definir com a contabilidade os conceitos, os responsáveis e de onde vem cada número.
Por onde começar a melhorar o fechamento?
Não tente redesenhar todo o fechamento de uma vez. Escolha uma divergência recorrente, por exemplo, recebimento sem identificação, despesa sem documento, comissão contestada ou diferença entre produção e caixa.
Reconstrua a origem, a conferência, a passagem para a contabilidade e a decisão que ficou prejudicada. Defina um responsável e um prazo para corrigir o ponto de perda. No mês seguinte, verifique se a divergência desapareceu ou apenas mudou de lugar.
Governança entre clínica e contabilidade começa quando o fechamento deixa de ser uma entrega de arquivos e passa a ser uma conversa estruturada sobre fatos, critérios e decisões.
Como o Pro365 GO apoia a conversa com a contabilidade?
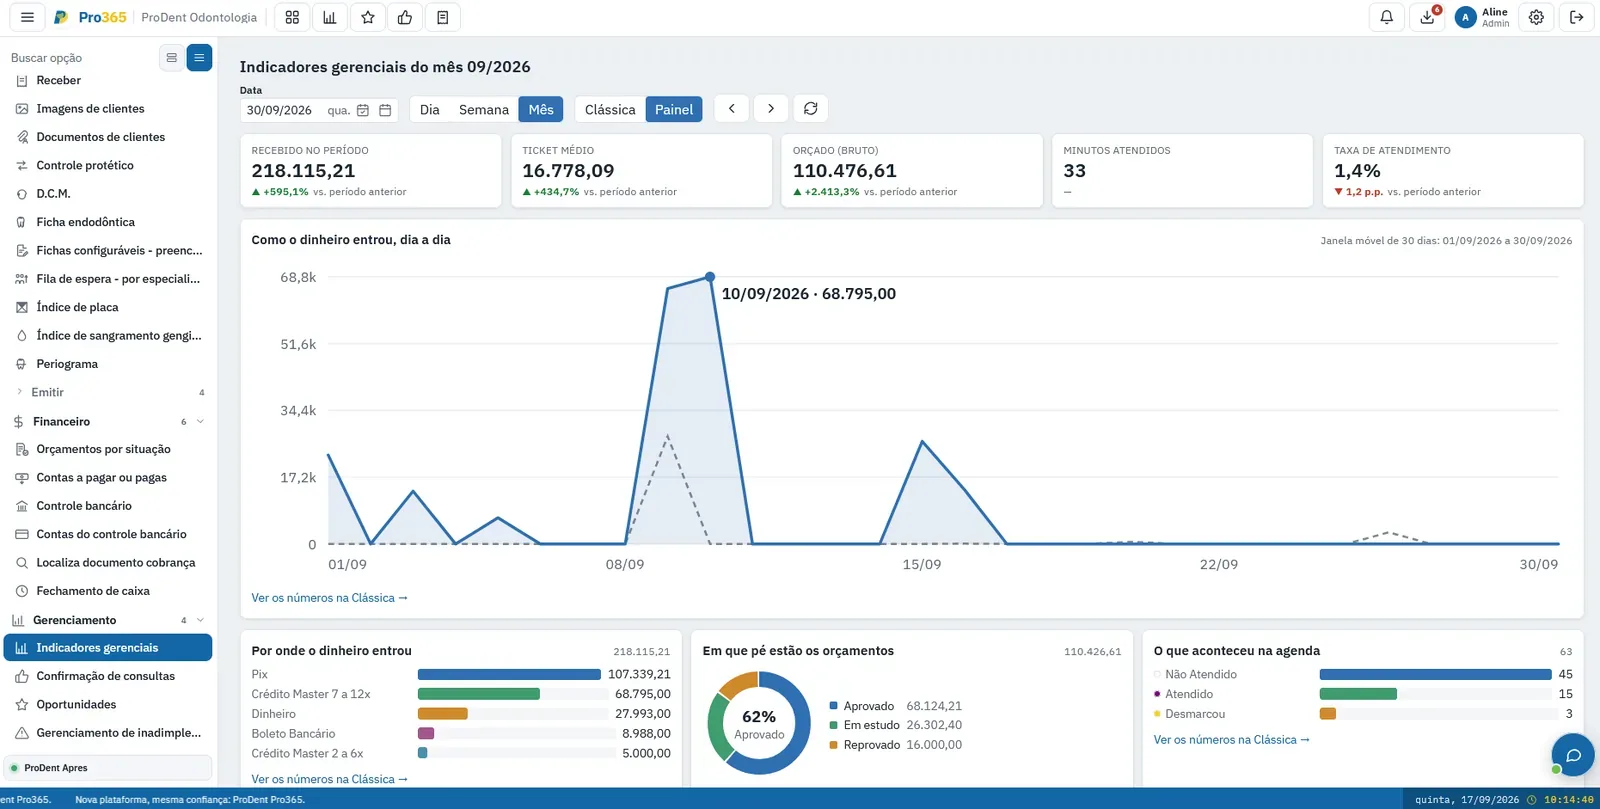
No Pro365 GO, o novo ProDent, o financeiro reúne recebimentos, contas a pagar, controle bancário, fechamento de caixa, inadimplência e comissões por profissional, com lembretes de cobrança automáticos. O orçamento aprovado vira parcelas sem digitar de novo, o arquivo de retorno do banco dá baixa nas parcelas pagas e, nas cidades integradas, a NFS-e sai com um clique ao dar baixa na parcela.
Os Indicadores Gerenciais apoiam a leitura de agenda, orçamentos, produção, recebimentos e pagamentos, e a Pro365 IA Consultora responde pelo WhatsApp perguntas sobre esses dados. A confiabilidade dos números depende da rotina de registro, e o suporte e a consultoria da HartSystem podem ajudar na configuração, no treinamento e na aplicação prática.
O sistema organiza a base operacional. A contabilidade continua responsável pelo tratamento técnico dentro do seu escopo. A liderança continua responsável por formular perguntas, declarar incertezas e decidir com os especialistas adequados. Agende uma demonstração para ver como o financeiro e os indicadores ficam com a rotina da sua clínica.
Escrito pela equipe da HartSystem, que desenvolve o ProDent, software odontológico, desde 1993 e acompanha clínicas no Brasil, em Portugal, nos Estados Unidos, em Moçambique e no Paraguai.